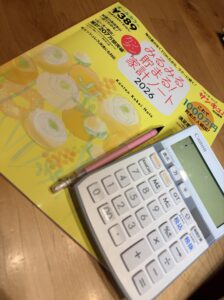
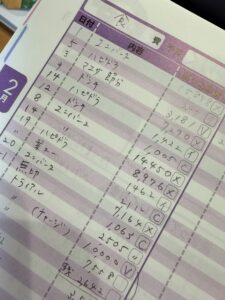
▲薄くてシンプル。この手軽さに惹かれてスタートしました
日々の看護師勤務や子育て、本当にお疲れ様です!毎日の家計管理、三日坊主で終わっていませんか?
以前の私も全く同じでした。1,000円以上する本格的な家計簿を買っては数ページで放置し、ダウンロードした家計簿アプリも口座連携したきり開かない。家計簿をつけるための道具代だけで、かなりの無駄遣いを重ねてきた挫折のプロです。
そんな私が「これなら続けられる!」と感動したのが、どこにでも売っている薄くてシンプルな**「430円の家計簿」**でした。
……と、ここまでならよくある成功談ですが、実は私、**この430円家計簿を途中で一度やめてしまいました(笑)。**
この記事では、なぜ一度やめてルーズリーフ家計簿に浮気したのか、そのリアルなデメリットと、それなのに「来年はやっぱりこの430円家計簿にもう一度戻りたい!」と検討している理由を本音で語ります。
1. 人気の430円家計簿を「一度やめちゃった」2つのリアルな理由
どんなに評判が良い家計簿でも、実際に毎日の生活の中で使い始めると「ここが惜しい…」という壁にぶつかります。私が一度離れてしまった理由は主に2つありました。
1. 日々の記入スペースが小さすぎる:品目や内訳を少しメモしたい時に枠が足りなくなる
2. 意外と大きくて持ち運びできない:バッグに入れて職場の休憩中や外出先でサッと書くには不向き
① 1日の記入スペースが狭くて書ききれない
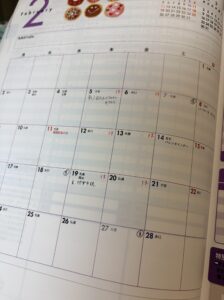
薄くて軽いのが最大のメリットである反面、1日あたりの記入欄がかなりコンパクトです。「子ども用品と食費の内訳をちょっとメモしておきたいな」と思っても、文字が枠からはみ出してしまいます。メモ魔の私にとって、このスペースの狭さが徐々にプチストレスになっていきました。
② カバンに入れて持ち運ぶにはサイズが大きい
「仕事の休憩中や、子どもの習い事の待ち時間にサッと書きたい」と思っても、ノート自体の面積がそこそこあるため、小さめの通勤バッグには入りません。結局「夜、家に帰ってから書こう」と先延ばしになり、夜勤明けの疲れた頭では開く気力すら起きなくなってしまったのです。
2. 自由を求めて「ルーズリーフ家計簿」に浮気した結果
そこで私が次に手を出したのが、SNSでも大人気の**「ルーズリーフ家計簿」**でした。バインダー式ならページの追加も自由自在で、小さなサイズを選べば持ち運びも楽ちんだと考えたからです。

確かに、書きたいことをいくらでも広げて書ける自由さは最高でした。しかし、数ヶ月続けてみて、今度は全く別の壁にぶち当たったのです。
・線を引いたりフォーマットを自分で作るのが猛烈に面倒くさい
・自由度が高すぎて、毎月の集計ルールがブレてしまう
・白紙を見るたびに「しっかり書かなきゃ」とプレッシャーになる
仕事とワンオペ育児で疲労困憊の私に必要なのは、「自由な白紙」ではなく**「何も考えずに数字だけを放り込めるレール」**だったのだと痛感しました。
3. それでも「来年は430円家計簿に戻りたい」3つの理由
ルーズリーフを経験したからこそ、一度はやめたはずの「430円家計簿」のすごさが身に染みてわかりました。来年の家計簿選びにあたり、私がもう一度この家計簿に戻ろうと決めている理由は3つあります。
1. 430円という圧倒的な手軽さ:失敗しても諦めがつく絶妙な価格設定
2. 決まったレールがある安心感:フォーマットが完成しているから夜勤明けでも1分で書ける
3. 無駄を削ぎ落とした「薄さ」:1年分が1冊にギュッとまとまっていて達成感が得やすい
「持ち運ぼうとするから続かなかったんだ」と気づきました。リビングの決まった場所にペンと一緒に置きっぱなしにしておき、夜寝る前にレシートの合計金額を1行書くだけ。この使い方なら、あのコンパクトな記入枠こそが最高の武器になります。
\ 来年こそ挫折しない!私が再挑戦する家計簿 /
たった430円だから失敗しても痛くない!薄くて続けやすいシンプル設計
※年末年始は人気の家計簿から完売しやすいので早めの準備が安心です
4. 疲れていても1分で書ける!項目を「5つ」に絞る魔法のルール
来年再挑戦するにあたって、私が徹底するマイルールが「項目の厳選」です。
「被服費」「交際費」「美容費」「医療費」……と細かく分ければ分けるほど、仕分けに迷って挫折します。夜勤明けの思考停止状態でもパッと書けるよう、管理する項目は以下の5つだけに絞り込みます。
・食費:日々の食材、外食、コンビニスイーツも含めてざっくり把握
・子ども費:学用品やオムツ、将来の教育費の目安にするため独立
・日用品:ドラッグストアで高くなりがちな支出をチェック
・交通費:ガソリン代や車の維持費用の積立把握
・雑費:使途不明な無駄遣いをあぶり出すための枠
家賃や光熱費、保険などの「固定費」はすべてクレジットカードの明細で自動管理します。手書きで把握するのは、自分の意思でコントロールできる「変動費の5項目」だけで十分です!
5. 出口戦略!カードを使い分けて記帳をさらにラクにする
家計簿をさらに簡単にする裏ワザは、「出口(支払いカード)」を用途ごとに分けておくことです。
① 生活の守り(固定費・メイン支出)
家族共通の支出や固定費はJCBカードに集約。食料品はスーパーのプリペイドカードを使い、チャージ金額の上限を決めて使いすぎを防ぎます。
② 夢への攻め(自分磨き・特別費)
自分の洋服や日用品は楽天カードで購入し、ポイントを賢く貯めます。車検や家族旅行などの大きな支出は、ボーナス一括払いや手数料無料の2回分割が選べるカードを戦略的に活用します。
支払いの出口が整理されていると、「今月何にいくら使ったか」が明細を見るだけで一目瞭然になり、家計簿に細かく書く必要がなくなります。
6. まとめ:どんな方法でもいい!「続けること」が一番の力になる
家計簿を途中でやめてしまったり、違うノートに乗り換えたりしても、自分を責める必要はまったくありません。
430円の家計簿でも、ルーズリーフでも、レシートを貼るだけでも、**どんな方法であれ「とりあえず記録を続けること」が一番大切**だと感じています。
私自身も、「完璧じゃなくていい、ゆるくても記録を繋いでいこう」というスタンスで日々試行錯誤しています。すべては、大好きなディズニーに行ったり、家族で笑顔の旅行を楽しむための大切な軍資金づくりです。
来年の家計簿選びに迷っているなら、手軽な430円家計簿から気楽にリスタートしてみませんか?一緒に肩の力を抜いて、ゆるく長く続けていきましょう!

現役看護師(35歳)|2児のママ【行きたい時にディズニー】
を本気で叶えるため、どん底家計を再建中!
過去に「退職で苦労」「転職後のミスマッチ」を経験。私のような嫌な思いをしてほしくない!看護師ママの助けになる情報を広めたい!と思いブログを始めました。
今は、仕事を暮らしや家族の楽しみを支える大切な基盤と割り切り、賢く、休みは使い切って、家族との時間を全力で楽しむ私のリアルを発信しています。
コメント